Hipoteca para comprar un terreno y construir una casa
 Murbalands, 23/10/2026
¿Qué maneras tengo para poder financiar el terreno que quiero construir mi futura casa?
Seguramente ye has hecho la siguiente pregunta:
“Ya he encontrado el terreno donde quiero construir mi futura casa. El solar me encaja, parece que puedo construir la vivienda que quiero y ahora viene la gran pregunta: ¿cómo lo financio?”
Esta es una de las dudas que más aparecen cuando una persona decide comprar un terreno para construir su propia vivienda.
Y es normal.
Estamos acostumbrados a escuchar que, para comprar una casa, acudimos al banco, pedimos una hipoteca y, si todo encaja, el banco financia una parte del precio.
Pero cuando compras un terreno para después construir una vivienda, el proceso cambia bastante.
Aquí ya no tenemos una casa terminada que el banco pueda valorar e hipotecar desde el primer día. Tenemos un terreno, un proyecto que todavía hay que ejecutar, una licencia, una constructora, un presupuesto y una vivienda cuyo valor final todavía es una estimación.
Por eso, la financiación normalmente se estructura mediante una hipoteca autopromotor o préstamo hipotecario de autopromoción.
Desde Murbalands, como plataforma inmobiliaria especializada en la compraventa de terrenos, parcelas, solares y obras paradas, sabemos que encontrar el terreno adecuado ya requiere revisar muchas cosas: ubicación, situación urbanística, edificabilidad, ocupación, retranqueos, cargas, accesos o suministros.
Pero si además necesitas financiación, hay otra pregunta que debería aparecer desde el principio:
¿Este terreno y la vivienda que quiero construir sobre él son financiables con mis ahorros y mis ingresos?
Vamos a verlo paso a paso.
¿Qué es una hipoteca autopromotor?
Empecemos por lo más sencillo.
Una hipoteca autopromotor es una financiación pensada para una persona que va a construir su propia vivienda.
Tú eres el promotor de tu casa.
No estás comprando una vivienda terminada a otro propietario o a una promotora. Estás contratando a los profesionales y empresas necesarios para construirla sobre un terreno.
Y esto provoca una diferencia fundamental:
el banco normalmente no te entrega todo el dinero el primer día.
La financiación se va poniendo a tu disposición conforme avanza la construcción y se acredita que la obra realmente se está ejecutando.
El Banco de España explica precisamente que estos préstamos suelen funcionar mediante una entrega inicial, posteriores disposiciones vinculadas a las certificaciones de obra y una disposición final cuando la vivienda está terminada.
Dicho de una forma mucho más sencilla:
el banco va financiando una casa que se está construyendo, no una casa que ya existe.
Primera pregunta: ¿el banco me financia también el terreno?
Aquí llega la primera sorpresa para muchos compradores.
Lo habitual es que no.
El Banco de España señala que, para acceder a una hipoteca autopromotor, normalmente ya debes disponer del terreno y que resulta poco habitual que una entidad financie también su adquisición.
De hecho, algunas entidades que comercializan actualmente este tipo de financiación parten expresamente de que el solicitante ya dispone de un terreno urbano sobre el que construir.
Entonces, ¿es imposible financiar terreno y construcción?
No.
Pero no deberías dar por hecho que el banco va a financiar ambas cosas dentro de la misma operación.
Puede haber entidades que estudien fórmulas diferentes dependiendo de tu solvencia, del valor del solar, del porcentaje de recursos propios que aportes, de otras garantías que puedas ofrecer y del conjunto de la operación.
Pero la estructura más habitual es esta:
primero tienes el terreno y después solicitas financiación para construir.
Y aquí aparece uno de los consejos más importantes de este artículo.
Si todavía no has comprado el terreno y necesitas financiación, habla con el banco antes de firmar
Imagina que encuentras una parcela por 100.000 euros.
Te encanta.
Firmas unas arras entregando 10.000 euros y cuentas con que el banco financiará después una parte importante de esos 100.000 euros más la construcción.
Y entonces empiezas a visitar entidades.
Una te dice que financia la construcción, pero no la compra del suelo.
Otra te pide que el solar esté ya completamente pagado.
Otra considera que no tienes suficiente ahorro para afrontar toda la operación.
El problema ya no es encontrar financiación.
El problema es que ya te has comprometido a comprar.
Por eso, si dependes de financiación, desde Murbalands recomendamos realizar al menos un estudio bancario previo de viabilidad antes de asumir compromisos económicos importantes sobre el terreno.
Y, cuando corresponda, estudiar con un profesional la posibilidad de introducir en las arras o en el contrato una condición relacionada con la obtención de financiación. Su redacción y efectos deben revisarse para cada operación concreta.
Segundo paso: el banco no solo estudia tu nómina. Estudia también el terreno
Esta es otra diferencia importante.
En una hipoteca convencional, el banco analiza principalmente dos cosas:
tu capacidad para devolver el dinero y la vivienda que va a servir de garantía.
En una autopromoción sucede lo mismo, pero la segunda parte es bastante más compleja.
El banco estudiará, por un lado, a la persona que solicita la financiación: ingresos, estabilidad laboral, ahorros, otros préstamos, tarjetas, edad, historial financiero y capacidad de endeudamiento.
El Banco de España recuerda que las entidades consultan, entre otros datos, las deudas existentes a través de CIRBE y realizan un estudio de solvencia antes de decidir si conceden una hipoteca.
Como referencia general, suele utilizarse una tasa de endeudamiento aproximada del 30%-35% de los ingresos, aunque cada entidad aplica sus propios criterios y el Banco de España establece como referencia máxima general que el conjunto de las deudas no debería superar aproximadamente el 40% de los ingresos netos mensuales.
Pero aquí no acaba el análisis.
El banco también estudiará el proyecto inmobiliario.
Porque quiere saber qué está financiando.
¿Qué tiene que tener el terreno para solicitar una hipoteca autopromotor?
No basta con decir:
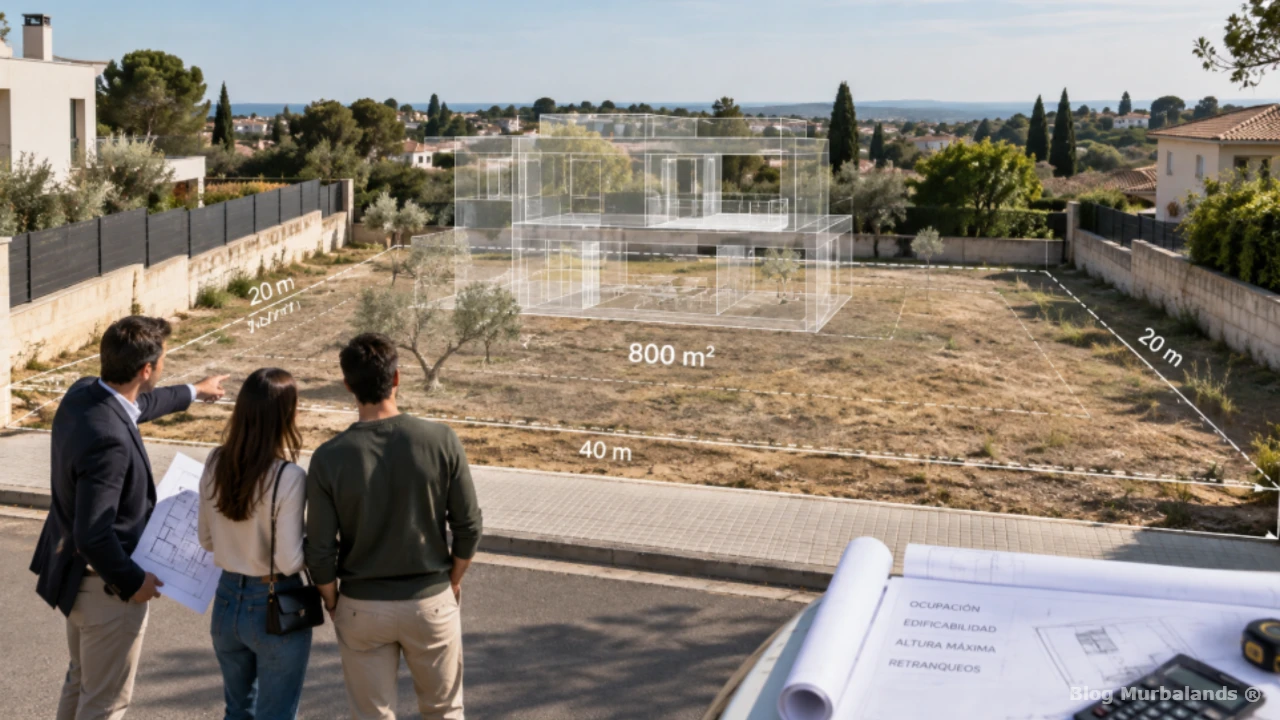
“Tengo una parcela de 800 m² y quiero construir una casa.”
El banco necesita muchas más certezas.
Normalmente tendrá que tratarse de un terreno donde legalmente pueda construirse la vivienda proyectada, estar correctamente identificado e inscrito y presentar una situación jurídica y urbanística compatible con la operación.
Y aquí hacemos una advertencia especialmente importante desde Murbalands:
que una parcela aparezca como urbana en Catastro no significa automáticamente que puedas construir en ella la vivienda que quieres.
Antes de comprar hay que revisar el planeamiento urbanístico.
Hay que saber, entre otras cuestiones, cuál es su uso, qué edificabilidad tiene, qué ocupación permite, cuáles son los retranqueos, alturas máximas, parcela mínima y demás condiciones aplicables.
Porque el banco puede financiar dinero.
Lo que no puede financiar es una edificabilidad que urbanísticamente no existe.
Por eso, antes de pensar en la hipoteca, primero debemos saber con razonable seguridad qué podemos construir realmente en ese terreno.
¿Qué documentación necesitarás para que el banco financie la construcción?
Cuando el proyecto empieza a tomar forma, el banco necesita pasar de una idea a algo concreto.
“Quiero hacerme una casa de unos 200 metros” no es suficiente.
Necesitarás normalmente disponer del proyecto técnico correspondiente, la licencia municipal de obras, documentación registral del terreno, presupuesto de construcción y la documentación técnica y administrativa que solicite la entidad.
El Banco de España menciona expresamente la propiedad del terreno, el proyecto de obra visado y la licencia municipal de obras entre los elementos habituales de una operación de autopromoción.
Esto tiene una consecuencia práctica que conviene comprender:
antes de recibir la financiación definitiva probablemente ya habrás tenido que gastar dinero.
Arquitecto, estudios previos, proyecto, geotécnico, topográfico, tasas, licencia y otros trabajos pueden empezar bastante antes de que hayas dispuesto del grueso de la hipoteca.
¿Cuánto suele financiar el banco en una hipoteca autopromotor?
Esta es probablemente la pregunta que estabas esperando.
“Vale. Tengo el terreno. ¿Cuánto me puede prestar el banco para construir?”
No existe un porcentaje único aplicable a todas las entidades ni a todos los clientes.
Pero sí tenemos una referencia útil.
El Banco de España explica que lo habitual es que las hipotecas autopromotor financien hasta aproximadamente el 80% del presupuesto de las obras o del valor de tasación estimado de la vivienda una vez terminada, tomando como referencia la cantidad inferior.
Esto es importante porque evita uno de los errores más habituales:
El banco no financia simplemente “el 80% de lo que yo creo que me va a costar la casa”
Antes habrá una tasación.
El tasador analizará el terreno, el proyecto y la vivienda que se pretende construir para determinar un valor de tasación en hipótesis de edificio terminado.
Es decir:
¿cuánto se estima que valdrá este inmueble cuando la vivienda esté completamente construida?
Y ese valor puede coincidir con lo que tú has gastado.
O no.
Un ejemplo sencillo para entenderlo
Supongamos que ya tienes un terreno en propiedad que te costó 90.000 euros.
Quieres construir una vivienda y el presupuesto que finalmente considera el banco para la obra es de 220.000 euros.
La tasación establece que, una vez terminados terreno y vivienda, el conjunto tendrá un valor estimado de 350.000 euros.
Si la entidad aplica como límite el 80% del menor importe entre el presupuesto de construcción considerado y la valoración final, el cálculo simplificado sería:
80% de 220.000 € = 176.000 €
En este ejemplo, aunque la vivienda terminada pudiera valer 350.000 euros, no significa automáticamente que el banco vaya a prestarte 280.000 euros.
Podría limitar la financiación a esos 176.000 euros, además de aplicar posteriormente sus propios criterios de riesgo y solvencia.
Tú tendrías que financiar con recursos propios la parte restante de la construcción y todos aquellos conceptos que la entidad no incorpore a su financiación.
Aquí es donde tener el terreno ya pagado cambia completamente la operación.
Porque esos 90.000 euros ya invertidos en el solar forman parte de tu patrimonio y del proyecto.
Pero tener un terreno valorado en 90.000 euros no significa que el banco vaya a ingresar 90.000 euros en tu cuenta.
Es una garantía y una aportación previa al proyecto, no necesariamente liquidez disponible para pagar facturas.
¿Y si todavía tengo que comprar el terreno?
Entonces las cuentas cambian mucho.
Sigamos con el ejemplo anterior.
Solar: 90.000 euros.
Construcción: 220.000 euros.
A eso todavía habría que añadir impuestos de la compra, proyecto, arquitecto, dirección de obra, estudios técnicos, licencia, ICIO, notaría, Registro, acometidas, posibles movimientos de tierras, exteriores y otros gastos.
Si el banco únicamente financiase una parte de la construcción, tendrías que disponer de dinero suficiente para:
comprar el terreno + pagar los gastos de adquisición + aportar la parte de construcción que no financia el banco + asumir gastos técnicos, impuestos y posibles desviaciones de obra.
Por eso no nos gusta afirmar simplemente que para construir una casa basta con tener “un 20% o un 30% ahorrado”.
En una autopromoción puede ser bastante más.
Todo depende de si ya eres propietario del terreno, de cuánto cuesta, del valor de tasación futuro, del presupuesto de obra y de lo que finalmente acepte financiar la entidad.
¿Qué gastos no deberías olvidar?
Uno de los errores que vemos al analizar terrenos es hacer únicamente esta cuenta:
terreno + precio de construcción por metro cuadrado.
Y quedarse ahí.
La inversión real suele tener muchos más componentes.
Además del terreno y de la construcción propiamente dicha, tendrás que prever los impuestos correspondientes a la adquisición del suelo, notaría y Registro, proyecto de arquitectura, dirección de obra, arquitecto técnico, estudio geotécnico, levantamiento topográfico cuando resulte necesario, licencia, ICIO, acometidas, tasas, posibles obras exteriores, financiación y otros gastos asociados.
También hay que prestar atención al IVA.
En las ejecuciones de obra derivadas de contratos directamente formalizados entre promotor y contratista para construir edificaciones destinadas principalmente a vivienda puede resultar aplicable el IVA reducido del 10%, siempre que se cumplan los requisitos legalmente establecidos. No significa, sin embargo, que absolutamente todos los servicios, compras y gastos de una autopromoción tributen al 10%.
En cuanto al ICIO, su tipo lo establece cada ayuntamiento y legalmente no puede superar el 4% de su base imponible, formada esencialmente por el coste de ejecución material en los términos establecidos legalmente.
Por eso recomendamos hacer un presupuesto completo y no limitarse al presupuesto de la constructora.
¿Cómo te va dando el dinero el banco?
Esta es otra particularidad de la hipoteca autopromotor.
Imagina que el banco aprueba un préstamo máximo de 180.000 euros.
No significa necesariamente que al día siguiente de firmar aparezcan 180.000 euros en tu cuenta.
El dinero suele liberarse progresivamente.
Primero puede existir una disposición inicial, destinada a permitir el comienzo de las obras.
Después llegan las certificaciones de obra.
El arquitecto o la dirección facultativa certifica que la construcción ha alcanzado un determinado porcentaje de ejecución y el banco puede solicitar que una sociedad de tasación compruebe ese avance.
Una vez acreditado, libera una nueva parte de la financiación.
Y así sucesivamente.
Finalmente llegará la última disposición una vez terminada la vivienda y aportada la documentación final que solicite la entidad.
Banco de España describe precisamente este funcionamiento mediante disposiciones sucesivas según avanza y se acredita la obra.
Traducido a la vida real
La constructora puede pedirte un pago hoy.
Pero el banco puede necesitar primero la certificación, la visita del tasador y la comprobación correspondiente para liberar el siguiente tramo.
Ahí pueden aparecer desfases de tesorería.
Por eso necesitas ahorro disponible incluso aunque tengas una hipoteca aprobada.
Durante la construcción, ¿ya estoy pagando la hipoteca?
Normalmente existe un periodo durante el cual la vivienda está construyéndose y la financiación se va disponiendo progresivamente.
Es habitual que durante esa fase exista carencia de amortización de capital.
¿Y eso qué significa?
Que, durante ese periodo, puedes pagar fundamentalmente intereses sobre el capital que ya has utilizado, en lugar de empezar desde el primer día con la cuota completa de capital e intereses que tendrás posteriormente.
Una vez terminada la construcción comienza la fase ordinaria de amortización y el préstamo pasa a funcionar de una manera mucho más parecida a una hipoteca convencional.
Las condiciones, duración de la carencia, plazo total y sistema de disposiciones dependerán del contrato y de cada entidad.
Hay otra cifra que deberías vigilar: tu endeudamiento
Puedes tener un magnífico terreno.
Puedes tener licencia.
Puedes tener un proyecto precioso.
Y la tasación puede ser fantástica.
Pero todavía falta una parte fundamental:
tienes que poder devolver el préstamo.
Supongamos que entre dos personas entran en casa 4.000 euros netos al mes.
Si ya pagáis 400 euros mensuales de un préstamo de coche y la futura hipoteca supone otros 1.100 euros, vuestro endeudamiento financiero mensual sería de 1.500 euros.
Eso equivale al 37,5% de los ingresos netos.
El banco analizará esa situación junto con vuestros ingresos, estabilidad, edad, gastos habituales, otras obligaciones y ahorro disponible.
Por eso, antes de plantearte cuánto puede prestarte el banco, merece la pena hacerse otra pregunta:
¿qué cuota puedo pagar cómodamente todos los meses sin convertir mi nueva casa en un problema financiero?
El máximo que pueda aceptar una entidad no tiene por qué coincidir con el máximo que te conviene asumir.
Entonces, ¿cuánto dinero debería tener ahorrado?
No existe una cifra válida para todos.
Pero sí una recomendación que desde Murbalands consideramos importante:
no empieces una autopromoción calculando que vas a gastar hasta el último euro disponible.
La construcción puede tener modificaciones, partidas inicialmente no previstas, diferencias en movimientos de tierras, acometidas más caras de lo esperado, cambios de materiales o necesidades que aparecen cuando la obra ya está avanzada.
Necesitas distinguir tres cantidades diferentes:
lo que tienes ahorrado, lo que necesitas aportar obligatoriamente y el colchón que no deberías tocar salvo imprevistos.
Si para terminar la casa necesitas que absolutamente todo salga exactamente según el primer presupuesto y quedarte con cero euros en la cuenta, la operación nace demasiado ajustada.
Un buen proyecto financiero no consiste únicamente en conseguir que el banco diga que sí.
Consiste en que puedas llegar al final de la obra con tranquilidad.
El orden que recomendamos seguir antes de comprar un terreno
Si necesitas financiación para construir tu vivienda, este sería un orden mucho más prudente:
- Calcula cuánto dinero propio tienes realmente disponible, separando los ahorros que quieres mantener como colchón.
- Haz un estudio bancario inicial de tu capacidad de financiación antes de comprometerte con una parcela.
- Busca terrenos compatibles con ese presupuesto, no simplemente terrenos cuyo precio puedas pagar.
- Comprueba la situación urbanística y qué vivienda puedes construir realmente antes de comprar.
- Estima la inversión completa, incluyendo terreno, impuestos, técnicos, licencia, construcción, acometidas y contingencias.
- Encarga el proyecto y solicita la licencia cuando la operación esté suficientemente analizada.
- Solicita la financiación autopromotor definitiva con el proyecto, presupuesto, licencia y documentación que requiera la entidad.
- Compara varias ofertas, no solamente por el tipo de interés, sino también por importe máximo, sistema de disposiciones, carencia, vinculaciones, comisiones y condiciones para liberar cada certificación.
Este orden quizá sea menos emocionante que empezar viendo diseños de cocinas.
Pero puede evitar muchos problemas.
La recomendación de Murbalands: no empieces buscando “el terreno más barato”
Cuando alguien quiere construir su propia casa es muy habitual empezar buscando:
“Quiero una parcela barata y luego ya veremos.”
Nosotros cambiaríamos la pregunta.
Buscaríamos:
“¿Qué terreno puedo comprar, qué puedo construir en él y cuánto me costará realmente terminar mi vivienda?”
Porque una parcela de 60.000 euros puede terminar siendo peor operación que otra de 90.000 euros si la primera necesita importantes movimientos de tierra, muros de contención, acometidas, urbanización pendiente o presenta limitaciones que reducen mucho la vivienda que puedes construir.
El precio del suelo es solamente una parte de la ecuación.
En Murbalands trabajamos exclusivamente con terrenos, parcelas, solares y obras paradas porque creemos que el suelo necesita información mucho más específica que una vivienda terminada.
Cuando buscas un terreno para construir, necesitas entender qué estás comprando antes de decidir cuánto estás dispuesto a pagar por él.
Preguntas frecuentes sobre hipotecas para terrenos y construcción
1. ¿Puedo pedir una hipoteca únicamente para comprar un terreno?
Es posible encontrar financiación para adquirir suelo, pero no funciona necesariamente igual que una hipoteca convencional para vivienda y las condiciones pueden ser más restrictivas.
Si además quieres construir posteriormente, conviene explicar al banco desde el principio el proyecto completo.
2. ¿Puedo comprar el terreno y financiar después la construcción?
Sí. De hecho, es una de las estructuras más habituales de una autopromoción: disponer previamente del terreno y solicitar después financiación hipotecaria para construir.
3. ¿Puede financiarme el banco el 100% de la construcción?
No debes contar con ello como escenario normal.
Las entidades analizan individualmente cada operación y existen productos con condiciones diferentes, pero el Banco de España utiliza como referencia habitual financiaciones de hasta aproximadamente el 80% del menor importe entre el presupuesto de obra y la tasación estimada del inmueble terminado.
4. ¿El valor del terreno cuenta como aportación propia?
Tener un terreno pagado mejora considerablemente la estructura económica de la operación porque ya has realizado una aportación patrimonial y existe un activo sobre el que se va a desarrollar el proyecto.
Pero no debes confundir patrimonio con liquidez.
Que tu parcela valga 100.000 euros no significa que tengas 100.000 euros disponibles para pagar a la constructora.
5. ¿Necesito tener licencia de obra antes de conseguir la hipoteca autopromotor?
Para la formalización definitiva de este tipo de financiación, las entidades suelen exigir un proyecto correctamente tramitado y la correspondiente licencia de obras, además del resto de documentación técnica y registral solicitada.
6. ¿Se puede financiar una casa prefabricada o modular?
Puede ser posible cuando se trata realmente de una edificación que cumple los requisitos urbanísticos y técnicos correspondientes, está vinculada permanentemente al terreno y dispone de proyecto y licencia. Algunas entidades contemplan expresamente este supuesto dentro de su financiación para autopromoción.
Una vivienda móvil simplemente colocada sobre una parcela es una situación diferente y no debe confundirse con una vivienda modular legalmente implantada como edificación.
7. ¿Qué ocurre si la obra termina costando más de lo previsto?
Esta es una de las situaciones que más conviene prevenir.
La aprobación de una cantidad máxima por el banco no significa que vaya aumentando automáticamente porque la obra se encarezca.
Si aparecen sobrecostes, puede ser necesario asumirlos con recursos propios.
Por eso son tan importantes un presupuesto bien trabajado y un colchón económico suficiente.
En resumen: primero números, después terreno y después obra
Construir tu propia casa puede ser un proyecto fantástico.
Pero financieramente es bastante diferente a comprar una vivienda ya terminada.
Si necesitas una hipoteca autopromotor, recuerda estas cuatro ideas:
El banco normalmente prefiere que ya seas propietario del terreno.
No suele entregar toda la financiación de golpe: libera dinero conforme avanza la obra.
La cantidad que puedes obtener depende de tu solvencia, del presupuesto, de la tasación futura y de los criterios de cada entidad.
Y, sobre todo:
no calcules únicamente cuánto cuesta comprar el terreno. Calcula cuánto dinero necesitas para llegar desde la compra del solar hasta tener la vivienda completamente terminada.
En Murbalands creemos que una buena compra empieza precisamente ahí: teniendo la información suficiente para tomar una decisión con criterio.
Porque cuando compras un terreno no estás comprando solamente metros cuadrados.
Estás comprando ubicación, edificabilidad, costes, tiempo y posibilidades de desarrollar un proyecto.
Fuente: Equipo Murbalands
POST SIMILARES



POST MÁS RECIENTES